

Finary : Patrimoine & Budget

- 1.60K Avis
- 4,0
- Téléchargements
- 100 000+
 Analyse par Appgk
Au premier lancement, Finary : Patrimoine & Budget donne surtout envie de remettre de l’ordre dans une situation financière dispersée. L’idée est simple : réunir au même endroit le suivi du budget, du patrimoine et des investissements, au lieu de passer d’une application bancaire à un tableur, puis à plusieurs espaces de consultation. Après l’effet de découverte, la vraie question devient toutefois plus intéressante : est-ce que cette application mérite une place durable dans une routine financière, ou finit-elle par rejoindre les outils installés puis oubliés ?
J’ai apprécié son positionnement de tableau de bord global. Ce n’est pas seulement une app pour noter des dépenses, ni uniquement un outil destiné aux investisseurs. Elle s’adresse à quelqu’un qui veut regarder son argent comme un ensemble : ce qui entre, ce qui sort, ce qui est épargné et ce qui est placé. Cette vision peut être particulièrement utile quand les comptes, livrets et investissements sont répartis entre plusieurs établissements.
Une première semaine convaincante, mais qui demande une vraie mise en place
La première semaine est probablement le moment où l’application paraît la plus séduisante. On découvre une interface pensée pour donner une vue d’ensemble plutôt que de laisser chaque produit financier vivre dans son coin. Le bénéfice ne vient pas forcément d’une action spectaculaire, mais de la possibilité de prendre du recul. Pour une personne qui consulte habituellement son compte courant sans regarder son patrimoine complet, ce changement de perspective peut être très motivant.
Je conseille de ne pas chercher à tout renseigner ou connecter dans la précipitation. La meilleure approche consiste à commencer par les éléments que l’on consulte le plus souvent, puis à vérifier si la présentation obtenue correspond réellement à sa manière de gérer son argent. Une application financière devient vite contre-productive si l’on passe plus de temps à corriger des détails qu’à comprendre ses décisions.
Le premier usage intéressant consiste à établir une photographie de départ. Je peux regarder la répartition générale de mes avoirs, repérer les comptes oubliés dans mon suivi habituel et comparer cette vision avec mon budget mensuel. Ce rapprochement entre patrimoine et dépenses est plus instructif qu’un simple solde bancaire : il aide à voir si l’épargne progresse, stagne ou sert régulièrement à compenser un budget trop serré.
Pour un débutant, cette approche est plus accessible qu’un tableur construit de zéro. Un tableur offre une liberté presque totale, mais il faut concevoir les catégories, les formules et les graphiques, puis maintenir l’ensemble. Ici, le cadre est déjà là. En contrepartie, je dois accepter la logique de l’application et prendre le temps de comprendre comment elle présente mes informations.
La présence de la finance personnelle et de l’investissement dans le même espace est aussi un point à manier avec prudence. Voir son patrimoine évoluer peut encourager une meilleure discipline, mais cela peut également pousser à vérifier trop souvent les variations. Je trouve l’outil plus sain lorsqu’il sert à observer une trajectoire et à préparer des décisions, plutôt qu’à déclencher des réactions à chaque mouvement.
Nos actualités à lire ensuite
Voir toutes les actualités


Le développeur, Finary Wealth, place donc l’application dans une catégorie assez large : elle peut convenir à quelqu’un qui veut simplement mieux suivre son argent, mais aussi à une personne qui possède déjà plusieurs placements. Cette amplitude est pratique, même si elle signifie que tout le monde ne trouvera pas la même profondeur utile. Un utilisateur qui cherche uniquement une enveloppe de dépenses très simple pourrait trouver l’ensemble plus riche que nécessaire.
Le scénario qui montre le mieux son intérêt
Imaginez un salarié qui reçoit son salaire sur un compte, conserve une épargne de précaution dans un autre établissement et détient quelques investissements ailleurs. Chaque mois, il regarde son compte courant, paie ses factures et met de côté une somme fixe, mais ne sait pas vraiment si son patrimoine avance. Avec l’application, il peut consacrer un moment à une lecture plus globale : les dépenses du mois, l’épargne réellement disponible et la place des investissements dans son ensemble.
Les meilleurs aspects de Finary : Patrimoine & Budget
Points à retenir à propos de Finary : Patrimoine & Budget
Dans ce scénario, le gain principal n’est pas de découvrir une fonction secrète. C’est de réduire la distance entre les petites décisions quotidiennes et l’objectif à long terme. Une dépense récurrente qui semblait anodine peut être remise en perspective avec un projet d’épargne. À l’inverse, une personne peut constater qu’elle accumule de l’argent sans stratégie claire. L’application devient alors un support de discussion avec soi-même, pas un conseiller qui décide à sa place.
Je recommande aussi de prendre des notes personnelles en dehors de l’application pour les objectifs qui ne se résument pas à un chiffre. Un patrimoine affiché proprement ne dit pas pourquoi l’on épargne, quel niveau de risque on accepte ou quelle dépense importante se prépare. Finary peut aider à suivre la situation, mais la qualité de la décision dépend toujours du contexte que l’utilisateur apporte.
Ce qui conserve sa valeur après le premier mois
Après la phase de découverte, la question n’est plus de savoir si l’écran d’accueil est agréable. Il faut déterminer si l’application apporte une valeur récurrente. À mon avis, elle en apporte surtout lorsque l’on utilise sa vue d’ensemble pour effectuer une revue régulière, plutôt que lorsque l’on attend d’elle qu’elle anime chaque journée.
Une routine mensuelle peut être suffisante pour beaucoup de personnes. Je peux vérifier les dépenses inhabituelles, regarder l’évolution de mon patrimoine, contrôler si mes objectifs restent réalistes et noter les décisions à prendre. Cette fréquence évite le piège de la consultation compulsive tout en gardant un contact avec ses finances. Pour un investisseur de long terme, une vérification trop fréquente peut même brouiller le jugement au lieu de l’améliorer.
Le suivi budgétaire prend davantage de sens lorsqu’il est relié à une action précise. Par exemple, je peux utiliser la revue mensuelle pour ajuster une somme mise de côté, identifier une catégorie de dépenses qui dérive ou décider de conserver une marge de sécurité. Si je me contente de regarder des chiffres sans changer aucune habitude, l’application risque de devenir un tableau décoratif.
Le suivi du patrimoine est particulièrement utile dans les périodes de transition : changement de logement, nouveau crédit, préparation d’un achat important ou modification de revenus. Dans ces moments, une vision globale aide à éviter les décisions prises sur la seule base du compte courant. Elle ne remplace pas un budget détaillé ni une analyse professionnelle lorsque la situation est complexe, mais elle fournit un point de départ plus solide.
Captures d’écran
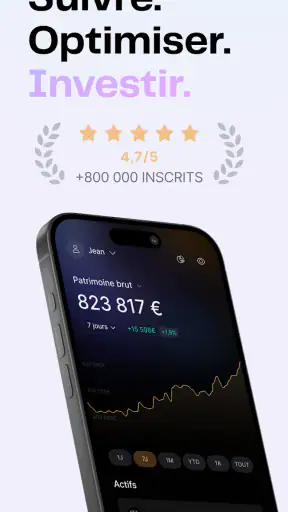
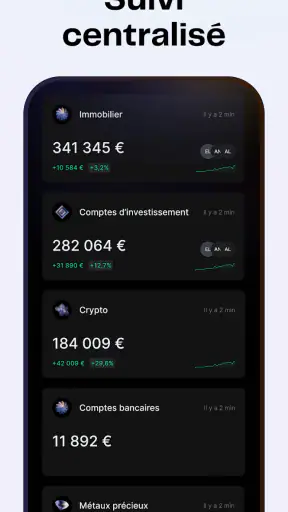
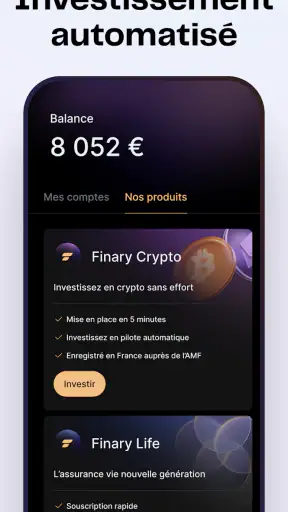
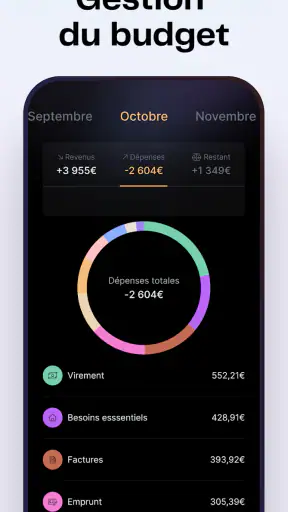
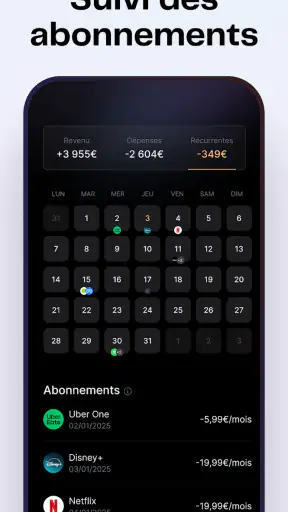
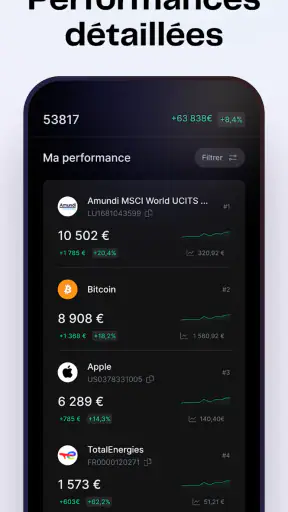
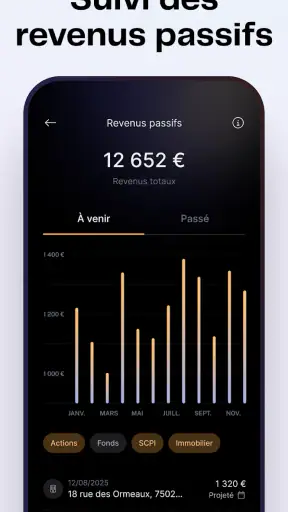
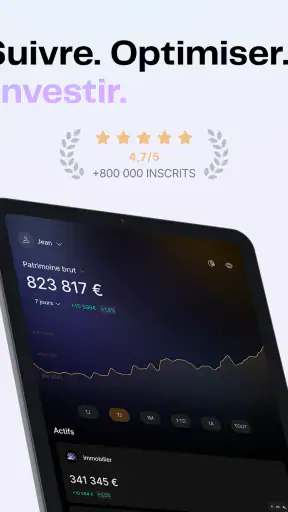
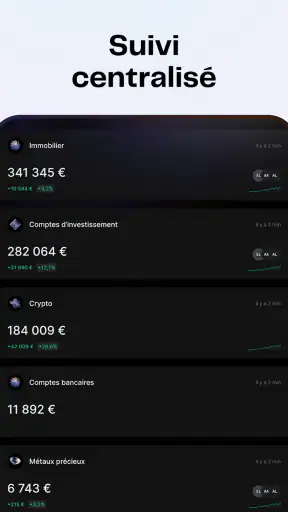
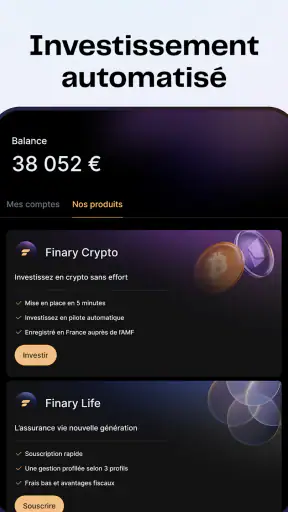
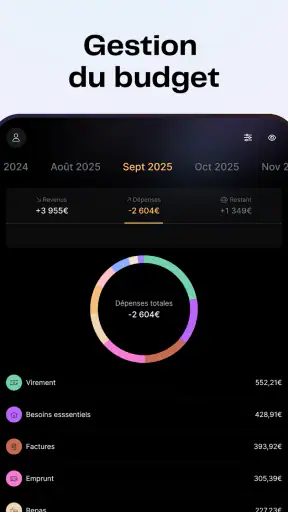
Pour les investissements, je vois surtout un intérêt dans la consolidation et la prise de recul. L’application peut aider à ne pas oublier certains placements quand on réfléchit à la répartition générale de son argent. En revanche, elle ne devrait pas être utilisée comme une invitation à multiplier les arbitrages. La valeur mensuelle vient davantage de la cohérence du suivi que de la recherche d’une réaction immédiate.
Une alternative au tableur, à la banque et aux applications spécialisées
Face à l’application bancaire classique, Finary apporte une lecture plus transversale. Une banque connaît naturellement les produits qu’elle gère, tandis qu’un tableau de bord patrimonial cherche à réunir une situation plus large. C’est un avantage évident pour les personnes qui ont plusieurs interlocuteurs financiers. Si tous mes besoins se limitent à consulter un compte courant et à catégoriser quelques dépenses, l’application bancaire peut rester plus directe.
Face au tableur, le choix dépend surtout de la discipline de l’utilisateur. Le tableur est excellent pour créer ses propres règles, simuler des scénarios et conserver une structure totalement personnalisée. Il demande cependant de la saisie et de l’entretien. Finary est plus pratique pour obtenir une vision prête à consulter, mais moins adapté à quelqu’un qui veut construire chaque indicateur selon ses propres formules.
Face à une application uniquement consacrée au budget, son intérêt est plus large, mais son expérience peut sembler moins focalisée. Une app spécialisée dans les dépenses peut être préférable pour une personne qui cherche avant tout à contrôler chaque catégorie au quotidien. Finary me paraît plus pertinente lorsque le budget n’est qu’une partie d’une réflexion plus globale sur l’épargne et les investissements.
Cette distinction répond à une question importante : faut-il remplacer tous ses outils ? Je ne le pense pas forcément. Pour certains profils, la meilleure organisation consiste à garder la banque pour les opérations, éventuellement un outil détaillé pour la saisie budgétaire, et Finary pour la vue consolidée. L’application gagne alors une fonction de synthèse au lieu de devenir un outil qui prétend tout faire.
Le vrai coût d’entretien : la confiance dans les informations
Une application de patrimoine n’est utile que si l’on fait confiance à ce qu’elle affiche. Cela implique de vérifier régulièrement que les informations restent cohérentes, que les comptes suivis correspondent encore à la réalité et que les changements de situation sont bien pris en compte. Même lorsque la collecte est pratique, je ne considérerais jamais une vue agrégée comme une raison d’abandonner la consultation des établissements d’origine.
Cette vérification est une charge souvent sous-estimée. Au début, on peut avoir envie d’ajouter beaucoup d’éléments pour obtenir une image complète. Ensuite, chaque changement de banque, de placement ou d’objectif demande de remettre la structure à jour. Pour éviter la fatigue, je préfère conserver uniquement les éléments qui influencent réellement mes décisions. Un suivi légèrement moins détaillé mais fiable vaut mieux qu’un inventaire parfait devenu obsolète.
Il faut également accepter qu’un patrimoine ne se résume pas toujours à une valeur nette facile à interpréter. Certains biens, dettes ou projets ont une valeur évolutive et personnelle. L’application peut organiser les informations qu’on lui donne, mais elle ne peut pas transformer automatiquement une situation complexe en vérité définitive. Je garde donc une marge de prudence lorsque j’utilise les chiffres pour planifier un achat ou mesurer ma sécurité financière.
La maintenance concerne aussi les habitudes. Une fois l’enthousiasme passé, il faut choisir un rendez-vous réaliste : une revue mensuelle, ou une vérification lors d’un événement financier important. Si je programme une consultation quotidienne sans objectif précis, je risque de confondre activité et progrès. La meilleure utilisation à long terme est calme, régulière et orientée vers une décision.
Les points de fatigue qui peuvent faire abandonner l’application
La première source de lassitude est la tentation de vouloir une précision absolue. Plus je cherche à représenter chaque détail, plus le suivi devient lourd. Les personnes qui aiment classer toutes leurs dépenses au centime près pourraient préférer un outil spécialisé et accepter davantage de saisie manuelle. Finary est plus convaincante quand elle sert à comprendre les grandes lignes et les tendances utiles.
La seconde vient de la consultation des investissements. Une vue consolidée peut être rassurante, mais elle rend aussi les fluctuations plus visibles. Pour quelqu’un qui réagit émotionnellement aux variations, le tableau de bord risque d’augmenter l’anxiété. Dans ce cas, je limiterais volontairement les consultations et je définirais à l’avance les décisions qui justifient une action.
Le modèle économique mérite également d’être regardé avant de s’engager dans une utilisation avancée. L’application est gratuite au téléchargement, mais des achats intégrés peuvent aller de 19,99 € à 349,99 € lorsqu’ils sont facturés via Google Play. Je vérifierais donc attentivement ce qui est accessible sans paiement et ce qui correspond réellement à mon besoin, au lieu de supposer que toutes les possibilités sont incluses dans l’accès gratuit.
Cette question est importante pour un outil financier, car l’utilisateur peut vouloir conserver la même organisation pendant plusieurs années. Une dépense récurrente n’est acceptable que si elle apporte une valeur claire, mesurable dans la routine. Si je n’utilise que la vue générale une fois par mois, une formule payante très complète pourrait ne pas être justifiée. À l’inverse, une personne qui exploite régulièrement les fonctions liées à son patrimoine peut considérer l’abonnement comme un coût de simplification.
La note moyenne de 4,0, accompagnée de plus de six mille évaluations et d’environ mille six cents avis, suggère une réception globalement positive sans faire disparaître les différences de profil. L’expérience dépend beaucoup de la complexité de la situation financière et du niveau d’exigence de chacun. Je ne choisirais pas l’application uniquement sur sa note : je regarderais surtout si son approche correspond à ma manière de suivre mon argent.
À qui je la conseille, et dans quels cas je passerais mon tour
Je la conseille en priorité aux personnes qui possèdent plusieurs comptes ou placements et qui veulent une lecture réunifiée. Elle peut également convenir à quelqu’un qui commence à s’intéresser sérieusement à son patrimoine, mais qui ne veut pas construire immédiatement un système compliqué dans un tableur. Son intérêt augmente lorsque l’utilisateur a un objectif concret : épargner, clarifier sa répartition, préparer une transition ou simplement cesser de gérer ses finances par fragments.
Je serais plus réservé pour une personne qui cherche uniquement une application de dépenses quotidiennes, avec une saisie très détaillée et une logique de contrôle permanent. Dans ce cas, un outil centré sur le budget peut être plus rapide et plus lisible. Je la déconseille aussi à quelqu’un qui espère obtenir des décisions d’investissement toutes faites. Une vue consolidée aide à réfléchir, mais elle ne remplace ni l’apprentissage ni le jugement personnel.
Les utilisateurs très attachés à la personnalisation devront également peser le compromis. Le cadre de Finary peut faire gagner du temps, mais il ne donnera pas forcément la liberté d’un système entièrement conçu soi-même. À l’inverse, ceux qui abandonnent régulièrement leurs tableurs parce qu’ils sont trop longs à maintenir peuvent trouver dans cette approche un meilleur équilibre entre détail et continuité.
Compatibilité, coût et place dans une routine durable
L’application est proposée gratuitement et porte une classification PEGI 3, ce qui la rend accessible sur le plan de l’âge indiqué. Elle fonctionne à partir d’Android 7.0, un seuil suffisamment ancien pour ne pas limiter la plupart des appareils encore utilisés. Sa version actuelle est la 2.149.0, un détail utile à vérifier si l’on rencontre une différence d’affichage ou de comportement avec une ancienne installation.
Elle est disponible depuis le 24 novembre 2021 et a dépassé les cent mille installations. Ces éléments montrent qu’il ne s’agit pas d’un outil apparu récemment pour répondre à une tendance passagère. Pour moi, la question reste néanmoins celle de la continuité personnelle : une application peut être installée par beaucoup de monde et ne devenir utile que si elle s’intègre à un rendez-vous régulier.
Je commencerais par une période d’observation simple. Pendant le premier mois, je noterais les moments où l’application m’aide réellement à prendre une décision, puis ceux où je l’ouvre sans objectif. Si elle clarifie mes priorités, me fait gagner du temps et reste fiable après quelques semaines, elle mérite une place durable. Si elle ne fait que reproduire des informations que je consulte déjà ailleurs, je réduirais son rôle ou je reviendrais à une solution plus légère.
La meilleure routine ne demande pas nécessairement beaucoup de temps. Une revue peut suivre quatre étapes : vérifier les mouvements inhabituels, regarder l’évolution générale, comparer la situation avec un objectif précis, puis décider d’une seule action éventuelle. Cette méthode évite de transformer l’application en source de micro-décisions permanentes. Elle permet aussi de mesurer sa valeur autrement que par le nombre de consultations.
Mon verdict après l’effet de nouveauté
À long terme, Finary : Patrimoine & Budget me paraît mériter une place pour les personnes qui ont besoin de relier budget, patrimoine et investissements dans une même lecture. Sa force n’est pas de remplacer chaque outil financier, mais de fournir une vue d’ensemble qui aide à sortir d’une gestion fragmentée. C’est cette fonction de synthèse qui peut rester utile lorsque la nouveauté a disparu.
Je garde toutefois une réserve sur la discipline nécessaire. Il faut résister à l’envie de tout surveiller, accepter de vérifier la cohérence des informations et choisir avec soin les fonctions qui justifient éventuellement un achat intégré. Sans cette hygiène, l’application peut devenir soit un tableau anxiogène, soit un écran supplémentaire consulté sans conséquence.
Mon conseil est donc clair : utilisez-la comme un rendez-vous de pilotage, pas comme une machine à surveiller votre argent en permanence. Si votre situation est répartie entre plusieurs comptes et placements, elle peut devenir un repère durable. Si vous voulez seulement noter vos dépenses ou obtenir des recommandations automatiques, une solution plus spécialisée sera probablement plus adaptée. Pour le bon utilisateur, sa valeur ne vient pas de l’installation elle-même, mais de la qualité des décisions qu’elle aide à prendre mois après mois.
FAQ sur Finary : Patrimoine & Budget
Qu’est-ce que Finary : Patrimoine & Budget et à quoi sert l’application ?
Finary est une application destinée à centraliser et suivre son patrimoine financier depuis un même espace. Elle peut notamment regrouper différents comptes, placements, biens immobiliers et autres actifs afin d’obtenir une vision plus claire de sa situation. L’application propose également des outils de suivi budgétaire et d’analyse, pratiques pour mieux comprendre l’évolution de ses finances, sans remplacer les conseils personnalisés d’un professionnel.
Finary est-elle sécurisée pour connecter ses comptes bancaires et ses placements ?
La sécurité est un point essentiel lorsqu’une application demande l’accès à des informations financières. Finary s’appuie sur des mécanismes de connexion sécurisée et des prestataires spécialisés pour récupérer les données, sans demander directement vos mots de passe bancaires dans l’application. Il est toutefois recommandé de vérifier les autorisations accordées, d’utiliser un mot de passe unique et d’activer la double authentification lorsque cette option est disponible.
Finary est-elle gratuite ou faut-il souscrire un abonnement ?
Finary propose généralement une formule gratuite avec des fonctions de base, ainsi que des offres payantes donnant accès à des fonctionnalités plus avancées. Selon la formule choisie, les différences peuvent concerner le nombre de comptes suivis, la profondeur des analyses, les rapports, les outils de comparaison ou encore certaines fonctions liées au patrimoine. Avant de s’inscrire, il est préférable de consulter les tarifs actuels et les conditions de renouvellement.
Quels types de patrimoine et de comptes peut-on suivre avec Finary ?
L’intérêt principal de Finary réside dans sa capacité à réunir plusieurs catégories d’actifs au sein d’un tableau de bord unique. L’utilisateur peut généralement suivre des comptes bancaires, des livrets, des assurances-vie, des portefeuilles boursiers, des cryptomonnaies, de l’immobilier et d’autres investissements. La compatibilité dépend cependant des établissements et des connecteurs disponibles. Certains actifs peuvent donc nécessiter une saisie manuelle ou une mise à jour régulière.
Finary convient-elle aux débutants qui souhaitent mieux gérer leur budget ?
Oui, Finary peut convenir aux personnes qui commencent à s’intéresser à la gestion de leur budget et de leur patrimoine. La présentation centralisée aide à visualiser ses revenus, ses dépenses, ses actifs et ses dettes plus facilement qu’avec plusieurs applications séparées. Néanmoins, les analyses financières et les indicateurs peuvent demander un peu de temps pour être compris. L’application doit être utilisée comme un outil de suivi et d’aide à la décision, pas comme une garantie de rendement.












